
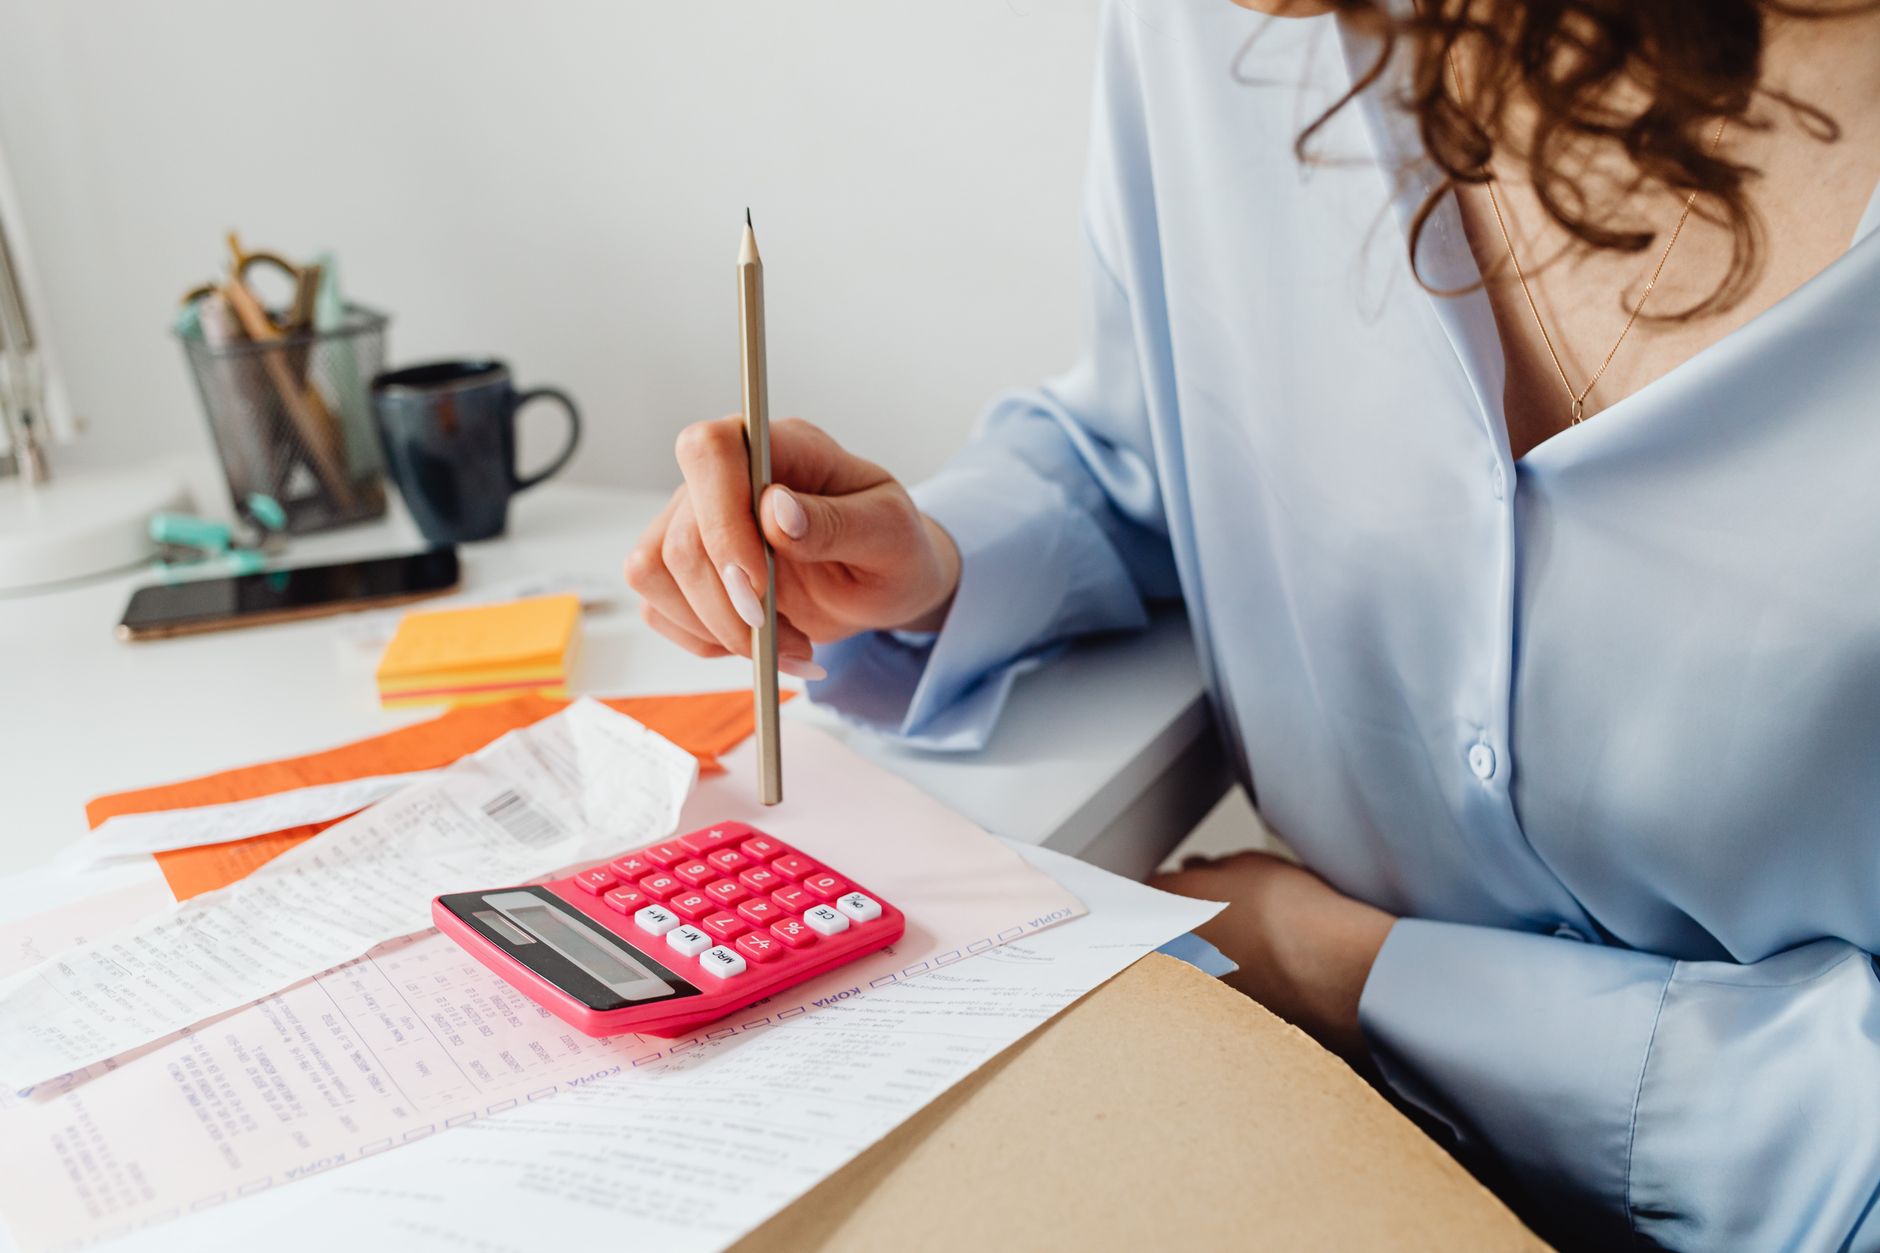
Primești o ofertă de la altă bancă, cu o dobândă mai mică decât cea de acum, și te întrebi dacă merită efortul. Răspunsul nu se vede din prima cifră din reclamă. Se vede dintr-un calcul simplu, făcut cu actele în față și cu un creion, nu din impresia că „e mai ieftin”. Mulți oameni se opresc la rata lunară și uită tot restul: comisioane, asigurări, timpul pierdut cu hârtiile, perioada în care ai plătit deja cea mai mare parte din dobândă. Pașii de mai jos te duc prin verificare în ordinea în care chiar ajută, fără să ai nevoie de formule complicate.
Pasul 1: strânge cifrele creditului actual
Începe cu documentele pe care le ai deja: contractul, graficul de rambursare și ultimul extras de cont. Din ele scoți patru lucruri: cât mai ai de plătit din capital, ce dobândă se aplică acum, câte luni au rămas și ce condiții are contractul pentru închiderea înainte de termen. Notează-le pe o foaie, la vedere, nu doar în cap.
Uită-te apoi la ce nu sare în ochi. Unele contracte au o dobândă formată dintr-un indice plus o marjă fixă, iar marja este partea care chiar poate fi negociată sau înlocuită. Altele au dobândă fixă pentru câțiva ani și apoi variabilă. Dacă nu ești sigur ce anume ai semnat, cere băncii un document care să explice clar structura dobânzii, pe e-mail, ca să ai ceva scris.
Un detaliu practic: verifică și dacă ai asigurări legate de credit, cu prime separate. Ele fac parte din costul total și trebuie comparate la fel ca dobânda. Fără această foaie cu cifre, orice discuție cu o bancă nouă rămâne o conversație despre promisiuni.
Dacă ai mai multe produse la aceeași bancă, de exemplu un card sau un depozit legat de credit, trece-le și pe ele. Uneori dobânda avantajoasă depinde de un pachet de servicii pe care nu le-ai fi ales singur, iar la mutare acest avantaj dispare. Mai bine afli acum decât după ce ai semnat.
Pasul 2: cere oferta nouă în scris și pe aceeași bază
Comparația are sens doar dacă te uiți la același lucru în ambele părți. Cere noii bănci o ofertă personalizată, cu suma, perioada și tipul de dobândă menționate explicit, nu o simulare generală de pe site. Spune-le de la început că discuți despre preluarea unui credit existent, pentru că procedura diferă de cea a unui credit nou.
În documentul primit caută dobânda anuală efectivă, adică acel indicator care adună dobânda și costurile obligatorii într-un procent comparabil. Nu te baza pe dobânda nominală singură, fiindcă ea ascunde comisioanele. Cere și lista completă a taxelor: analiză dosar, evaluare, administrare, orice comision la acordare.
Dacă două bănci îți dau oferte pe baze diferite, rugămintea de a le reface pe aceeași durată nu e un moft. Un credit cu perioadă mai lungă arată o rată mică, dar costă mai mult la final. Compară mereu și totalul de plată, nu numai suma pe care o scoți lunar din cont.
Fă pentru fiecare ofertă o mică verificare de bun-simț: dacă dobânda pare mult prea bună față de restul pieței, caută condiția ascunsă. Poate fi legată de un un venit minim virat în cont, de un pachet de asigurări sau de o perioadă fixă după care dobânda crește. Întreabă direct ce se schimbă după primul an și după al treilea.
Pasul 3: socotește costurile mutării
Aici cad cele mai multe calcule făcute în grabă. Mutarea unui credit are costuri care nu apar în titlul ofertei. Poate exista un comision de rambursare anticipată la banca veche, taxe de evaluare a imobilului la banca nouă, costuri notariale pentru schimbarea garanției, eventual o primă de asigurare plătită de la zero. Fiecare dintre ele se pune în aceeași coloană cu economia pe care o speri.
Pentru cine vrea să înțeleagă mai bine cum se leagă toate acestea, materialele despre refinanțarea creditelor explică, pe teme separate, ce presupune fiecare tip de mutare și unde apar de obicei costurile ascunse. Merită citite înainte de a semna ceva, mai ales dacă e prima ta refinanțare.
Regula de lucru e simplă: economia lunară înmulțită cu numărul de luni rămase, minus toate costurile de mutare, trebuie să dea un rezultat clar pozitiv. Dacă rezultatul e aproape de zero, riscul și hârtiile nu merită, iar dacă e mare, decizia se face singură.
Un exemplu de gândire, fără cifre inventate: dacă economisești puțin pe lună, dar mai ai doar câteva luni de plătit, costurile de mutare mănâncă tot câștigul. Dacă mai ai ani lungi în față, aceeași economie mică se adună serios. De aceea numărul de luni rămase contează la fel de mult ca diferența de dobândă și trebuie trecut în calcul de la început.
Pasul 4: nu uita de garanție și de actele casei
La un credit ipotecar, mutarea înseamnă și schimbarea sau reînscrierea garanției. Asta ia timp și implică cel puțin o vizită la notar, plus verificări la cartea funciară. Fiecare pas are termene pe care nu le controlezi, iar o întârziere poate însemna că plătești o perioadă și la banca veche, și la cea nouă.
Înainte de orice, e bine să știi exact ce înseamnă ipoteca pe locuința ta și ce drepturi are banca asupra ei. Dacă termenii îți sunt mai puțin clari, un material de pe creditnews.eu despre garanția ipotecară descrie pe înțeles ce se întâmplă cu locuința pe durata creditului și la închiderea lui. Citit înainte să mergi la notar, îți scutește câteva întrebări puse în grabă.
Verifică și dacă imobilul are acte în regulă: cadastru actualizat, extras de carte funciară fără sarcini neprevăzute, eventuale modificări la apartament declarate corect. Dacă lipsește ceva, banca nouă nu va porni evaluarea, iar tu pierzi zile bune.
Întreabă și cine se ocupă de radierea garanției la banca veche și în cât timp. Unele bănci o fac repede, altele cer o cerere separată. Fără radiere confirmată, mutarea nu e cu adevărat încheiată, iar un detaliu uitat poate încurca ani mai târziu o vânzare sau o altă ipotecă.
Pasul 5: negociază mai întâi cu banca actuală
Este o mișcare pe care mulți o sar. Cu oferta scrisă a concurenței în mână, poți cere băncii tale să vină cu o variantă mai bună. Uneori reduce marja, alteori renunță la un comision, iar uneori îți spune politicos că nu are ce să-ți dea. Oricare ar fi răspunsul, ai aflat ceva și nu ai plătit nimic pentru asta.
Fii politicos și precis. Nu amenința cu plecarea, ci arată cifrele: „Am primit o ofertă cu această dobândă anuală efectivă, ce puteți face?”. Cere răspunsul în scris, cu termen de valabilitate. Dacă banca îți propune o modificare a contractului, un act adițional, citește-l cu aceeași atenție ca pe contractul inițial.
Câteodată, rămânerea la banca veche cu o dobândă puțin mai bună este alegerea cea mai economică, pentru că nu plătești niciun cost de mutare și nu depinzi de nimeni altcineva decât de semnătura ta.
Păstrează tot ce primești de la bancă într-un singur dosar, pe hârtie sau pe calculator. Dacă peste un an apare o neînțelegere despre ce s-a promis, un mesaj cu dată și semnătură face mai mult decât o amintire a unei discuții la ghișeu.
Pasul 6: decide pe baza unui tabel, nu a unei senzații
Pune pe o singură pagină trei coloane: situația actuală, oferta băncii tale după negociere și oferta băncii noi. Pe rânduri, trece dobânda anuală efectivă, rata lunară, costurile de mutare, perioada rămasă și totalul de plată. Privit așa, răspunsul apare aproape singur.
Mai pune un rând pentru lucruri care nu se pot număra ușor, dar contează: cât de bine funcționează banca în comunicare, cât de clar sunt scrise condițiile, dacă ai fost tratat respectuos. Nu trebuie să cântărească mai mult decât cifrele, dar nici să fie ignorate, mai ales într-o relație care durează ani.
Cere unui prieten de încredere, care nu are interes în decizie, să se uite o dată pe tabel. Un ochi străin găsește repede rândul lipsă sau cifra trecută greșit, iar tu ai explicat decizia cu voce tare, lucru care clarifică de obicei mai mult decât încă o oră de calcule.
Dacă după tabel diferența e mică, nu te grăbi. Ofertele se schimbă, iar un calcul refăcut peste câteva luni poate ieși altfel. Dacă diferența e vizibilă și se păstrează după ce ai adunat toate costurile, mergi mai departe cu încredere, pentru că ai o decizie construită pe cifre.
Mâine dimineață, scoate contractul din dosar și completează prima coloană. Dacă îți lipsește vreo cifră, scrie-i băncii un mesaj scurt și cere-o. Apoi cere o ofertă scrisă de la o a doua bancă și așteaptă-i răspunsul fără grabă. Nu semna nimic înainte să ai tabelul complet, iar dacă ceva din oferta nouă nu ți se pare clar, întreabă din nou până primești o explicație pe care o poți repeta cu cuvintele tale. Un credit se plătește ani, așa că e firesc să-i dedici câteva seri de verificare.